Faktaguide
Vanliga misstag vid låneansökningar online
Undvik vanliga misstag när du ansöker om lån online. Lär dig jämföra effektiv ränta, total återbetalning, löptid och villkor och förstå kreditprövningen.
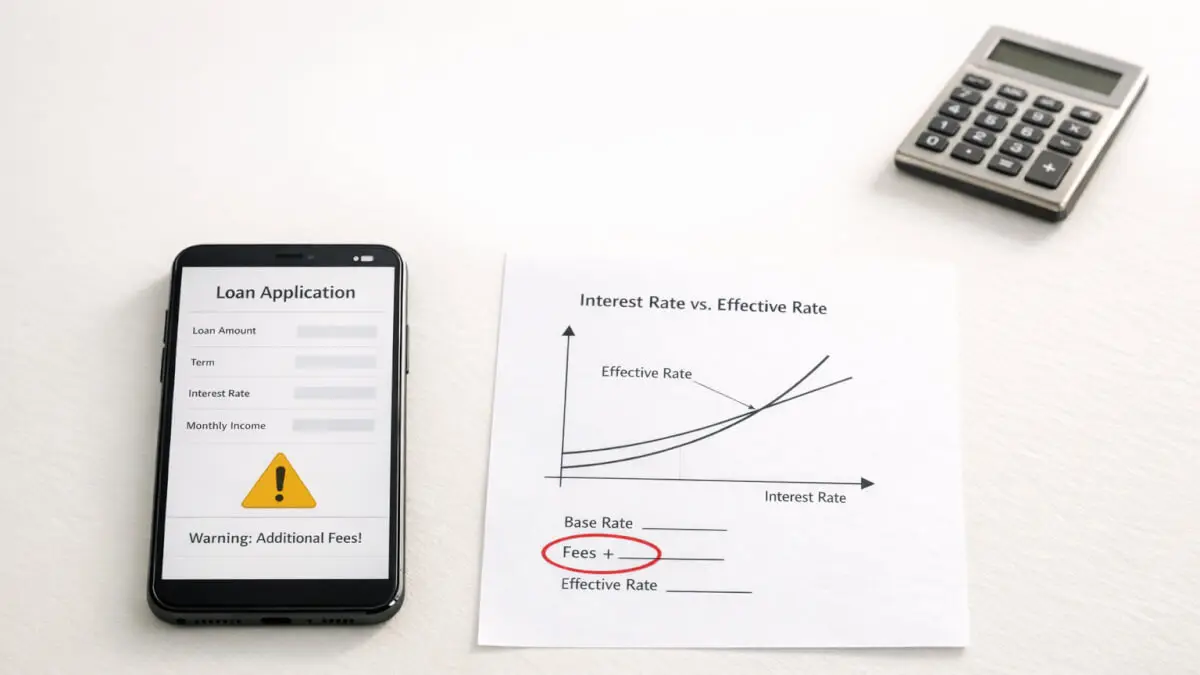
Det största misstaget vid en låneansökan online är att bedöma lånet efter hur snabbt det kan beviljas i stället för vad det kostar och om ekonomin klarar återbetalningen. Effektiv ränta, total kreditkostnad, löptid och månadskostnad behöver bedömas tillsammans.
Den digitala ansökan förändrar inte de grundläggande konsumentreglerna. Kreditgivaren ska göra en kreditprövning och konsumenten har rätt till standardiserad information om krediten innan avtal ingås.
Den som vill sätta lånebeslutet i ett bredare familje- och konsumentsammanhang kan även läsa Fakta som föräldrar behöver. Kontrollera samtidigt alltid de faktiska avtalsvillkoren från kreditgivaren innan du accepterar ett lån.
Misstag 1: att bara jämföra nominell ränta
Den nominella räntan visar själva räntekostnaden men tar inte med alla avgifter.
Den effektiva räntan är ett standardiserat jämförelsemått som även tar hänsyn till kostnader som hör till krediten. Det gör den mer användbar när två lån med olika avgiftsstruktur ska jämföras.
Ett lån med låg annonserad nominell ränta kan alltså bli dyrare än ett annat lån om det har höga uppläggnings-, avi- eller andra kreditavgifter.
Misstag 2: att inte titta på totalt att återbetala
En låg månadskostnad kan bero på lång återbetalningstid. Det gör betalningen lättare att bära varje månad men kan samtidigt innebära att ränta betalas under fler månader.
Jämför därför minst:
- beloppet du faktiskt lånar,
- effektiv ränta,
- månadens betalning,
- löptid,
- total kreditkostnad,
- totalt belopp att återbetala.
Det är först när dessa ses tillsammans som lånets ekonomiska konsekvens blir tydlig.
Misstag 3: att låna utan en realistisk hushållsbudget
En kreditprövning från långivaren är inte samma sak som att lånet automatiskt är ett bra val för hushållet.
Gör en egen budget med inkomster och återkommande utgifter och lämna marginal för sådant som varierar: el, mat, transport, sjukdom, reparationer och andra oväntade kostnader.
En budget som bara fungerar under en perfekt månad är sårbar. Bedöm hur återbetalningen skulle fungera om inkomsten minskar eller någon större kostnad uppstår.
Misstag 4: att tro att kreditprövningen bara kontrollerar lön
En kreditgivare måste bedöma om konsumenten har ekonomiska förutsättningar att betala tillbaka krediten enligt avtalet.
Prövningen kan därför omfatta fler uppgifter än inkomst, exempelvis befintliga krediter, skulder och andra ekonomiska förhållanden.
Om kreditgivaren bedömer att återbetalningsförmåga saknas får krediten inte beviljas. Ett automatiskt digitalt flöde innebär alltså inte att kravet på kreditprövning försvinner.
Misstag 5: att inte läsa SEKKI-informationen
Före många konsumentkrediter ska konsumenten få standardiserad europeisk konsumentkreditinformation, ofta kallad SEKKI.
Där anges centrala uppgifter som kredittyp, kreditbelopp, löptid, effektiv ränta, avbetalningar och totalt att återbetala.
Eftersom kreditgivare använder samma standardiserade struktur blir dokumentet användbart för jämförelse. Ett vanligt misstag är att klicka vidare i ansökan utan att faktiskt läsa informationen.
Misstag 6: att söka fler krediter än man behöver
Att ansöka om flera lån samtidigt är inte en neutral handling. Kreditförfrågningar och nya krediter kan påverka kreditbedömningen, beroende på vilket kreditupplysningssystem och vilken modell långivaren använder.
Det betyder inte att varje jämförelse automatiskt försämrar möjligheten att låna, men det är klokt att skilja mellan att jämföra villkor och att skicka fullständiga kreditansökningar till många långivare utan plan.
Misstag 7: att välja löptid enbart efter månadskostnaden
Kort löptid ger normalt högre betalning per månad men färre ränteperioder. Lång löptid ger lägre månadskostnad men kan öka den totala kostnaden.
Det finns därför ingen universellt ”bästa” löptid. Den behöver vara tillräckligt kort för att kostnaden ska vara rimlig och tillräckligt lång för att månadsbetalningen ska tålas av hushållsbudgeten.
Misstag 8: att missa räntetak och kostnadstak men tro att de gör lånet billigt
För konsumentkrediter som omfattas av reglerna finns lagstadgade begränsningar av hur hög kredit- och dröjsmålsräntan får vara samt hur stora räntor och avgifter sammanlagt kan bli.
Enligt de regler som gäller 2026 får krediträntan och dröjsmålsräntan för krediter som omfattas av taket inte överstiga gällande referensränta med mer än 20 procentenheter.
Kostnadstaket innebär i princip att räntor och avgifter inte får överstiga själva lånebeloppet för de krediter som omfattas. Det betyder dock inte att ett lån nära taket är ekonomiskt fördelaktigt. Ett lagligt lån kan fortfarande vara mycket dyrt.
Misstag 9: att inte kontrollera avgifter vid sen betalning
Försenade betalningar kan ge dröjsmålsränta och andra tillåtna kostnader. Om skulden går vidare kan ytterligare konsekvenser tillkomma.
Läs därför vad avtalet säger om förfallodag, dröjsmålsränta, påminnelser och eventuell autogirohantering. Sätt inte betalningsdatum så nära hushållets ekonomiska gräns att en liten försening skapar problem.
Misstag 10: att tro att ett preliminärt besked är ett slutligt lånelöfte
Digitala tjänster kan visa preliminära erbjudanden eller indikativa räntor innan alla uppgifter har kontrollerats.
Det är först det slutliga kreditavtalet och den genomförda kreditprövningen som avgör de faktiska villkoren. Planera därför inte ett köp utifrån en marknadsförd ”från-ränta” eller ett tidigt automatiskt besked.
Rätten att betala tillbaka i förtid
Som konsument har du rätt att betala tillbaka en kredit i förtid. För krediter utan bunden ränta får kreditgivaren normalt inte ta ut ersättning för att krediten avslutas tidigare.
För vissa lån med bunden ränta, exempelvis vissa bostadskrediter, kan särskilda regler om ränteskillnadsersättning bli aktuella.
Kontrollera därför vad som gäller för just den kreditform du överväger.
När bör man avstå från ett nytt lån?
Ett nytt lån är särskilt riskabelt om det främst behövs för att löpande betala gamla krediter eller vanliga vardagsutgifter utan att inkomsten räcker.
Att ersätta dyrare krediter med en billigare samlad kredit kan i vissa situationer sänka kostnader, men bara om den nya krediten verkligen har bättre totalvillkor och inte leder till att skuldsättningen fortsätter öka.
Vid återkommande betalningsproblem är det ofta viktigare att få kontroll över hela ekonomin än att söka ytterligare kredit.
Checklista innan du skickar ansökan
- Bestäm exakt hur mycket du behöver låna och varför.
- Jämför effektiv ränta, inte bara nominell ränta.
- Kontrollera total kreditkostnad och totalt att återbetala.
- Testa månadsbetalningen i en realistisk budget.
- Läs SEKKI och avtalsvillkoren.
- Kontrollera avgifter och konsekvenser vid sen betalning.
- Undvik fler kreditansökningar än vad som behövs.
- Spara avtalet och den information du fick innan köpet.
Vanliga frågor
Vad är effektiv ränta?
Det är ett standardiserat årligt procentmått som inkluderar ränta och kreditens relevanta avgifter och därför kan användas för att jämföra krediter.
Måste långivaren göra kreditprövning online?
Ja. Att ansökan görs digitalt tar inte bort kravet på att kreditgivaren ska bedöma återbetalningsförmågan.
Är en låg månadskostnad alltid bättre?
Nej. Den kan bero på mycket lång löptid och därmed högre total kostnad.
Kan jag betala av lånet tidigare?
Ja, konsumenter har rätt att betala tillbaka krediter i förtid, men särskilda kostnadsregler kan gälla för vissa bundna krediter.
Läs vidare
Fördjupa dig i vetenskap, historia, kultur och vardagskunskap
Fördjupa dig i fler sakliga artiklar, förklaringar och guider inom våra ämnesområden.